
当欧美守着北海的风、中东的油青岛股票配资,日子过得舒舒服服时,中国却在闷头砸钱搞一项七十年没“回本”的技术,可控核聚变。有人笑这是“人傻钱多”,其实这是深谋远虑。
核聚变说白了就是太阳烧了46亿年的那种火:两个轻原子核“合二为一”,损失的质量按E=mc²变成巨大能量。氢弹人类早会“点火”,难的是让它像太阳一样稳稳地烧。燃料也不稀罕,氘在海水里就有;氚几乎绝迹,得靠反应堆内壁里的锂被中子撞击“生”出来。真正的难关是温度,原子核天生互斥,得烧到约1亿度,太阳核心的六七倍,才肯融合。烧上去不易,锁住更难,办法是用超导磁体箍出个“甜甜圈”,让等离子体悬空打转,这就是托卡马克。
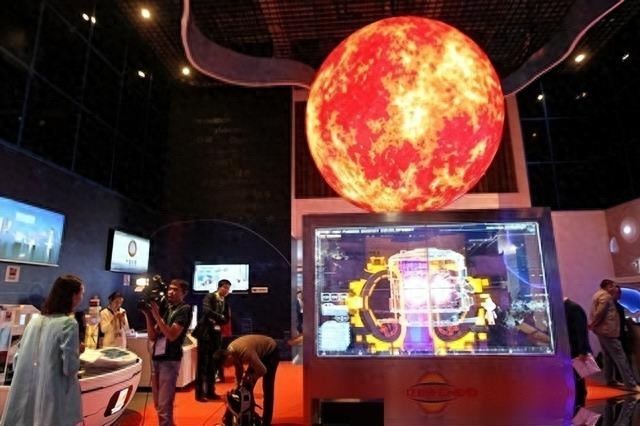
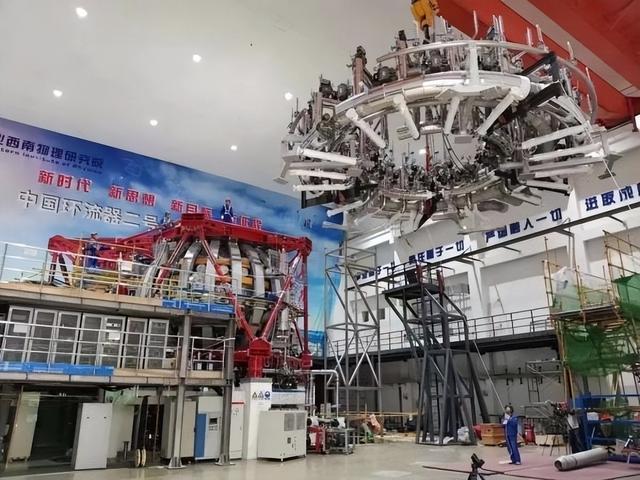
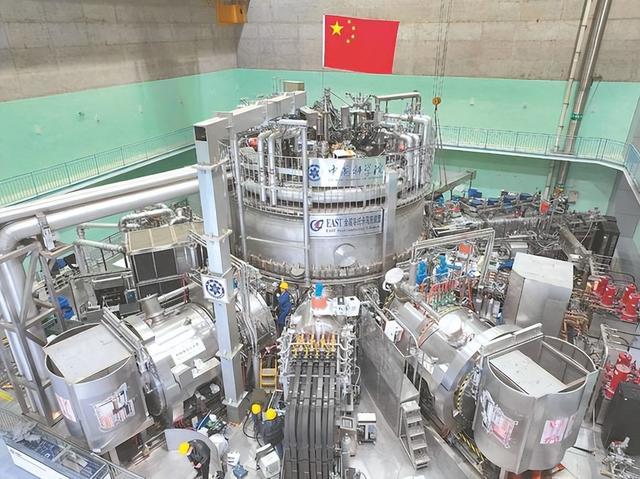
全球能长时间稳住1亿度的装置屈指可数。韩国KSTAR在2021年撑了30秒,已是世界纪录。可合肥的EAST“东方超环”在2025年1月20日硬撑了1066秒,将近18分钟,比2023年自己创下的403秒翻了一倍多。成都的HL-3主攻温度,2025年跑出“双亿度”,规划2027年前后点火——即等离子体自己维持反应,不再靠外部“喂火”。更狠的是安徽BEST装置,2023年开建、2025年5月总装,目标2027年底建成,剑指世界首次聚变发电演示;为其配套的全球最大超导磁体重582吨,储能约为ITER同类产品的三倍。这些不是PPT,是实打实的钢铁线圈。
美国也不是没动静。2022年12月,NIF用激光率先实现能量增益大于1,可惜激光路线损耗巨大,离商用十万八千里。真正的商业化有三道坎:能量增益大于1;电能增益做到4到5倍;总成本比电价便宜。公认路线是2030年代后期做到增益10,商用示范堆最早2050年前后。中国定的节点是2030年前后演示发电,2045年建成首个商用堆,这条时间线是被密集投入硬生生压出来的。
欧美为何“躺平”?资本逐利,选举更逐利,聚变二三十年出不了好看的财报。私营公司倒是热闹:Helion融了约71亿元,跟微软签了2028年供电的“梦想合同”;联邦聚变系统公司拿走近142亿,投资人里有盖茨、贝索斯。可业内没几人真信。数据更说明问题:美国联邦聚变年预算约合57亿元,中国约107亿,是美国的两倍多。美国参议院才呼吁追加710亿元,理由是“别重蹈光伏和电池的覆辙”,可惜晚了。ITER一再延期到2039年,欧洲耐心将尽。
更深一层,欧美能源体系太舒适,谁肯掀自己的桌子?中国看似被逼上梁山,实则主动出击:依赖进口油气、双碳硬约束,风光电撑不起基荷,只有聚变托得住14亿人的电网。何况供应链全在自己手里,上海的能量奇点从设计到放电只用两年;材料投入是美国的十倍,专利全球第一,博士是美国的十倍。
这场竞赛拼的不是百米冲刺青岛股票配资,是马拉松。欧美的犹豫,给中国留出了几十年一遇的窗口。哪天等离子体持续燃烧、点亮第一盏聚变电灯时,人们会想起:那些看似笨拙烧钱的坚持,才是通往未来的真正门票。
文章为作者独立观点,不代表联华证券-股票配资风控-最专业股票配资观点
- 上一篇:买股怎么加杠杆 六旬女子取现100万元要寄给“军官男友”,民警劝了5个半小时
- 下一篇:没有了
相关文章